Krótka odpowiedź
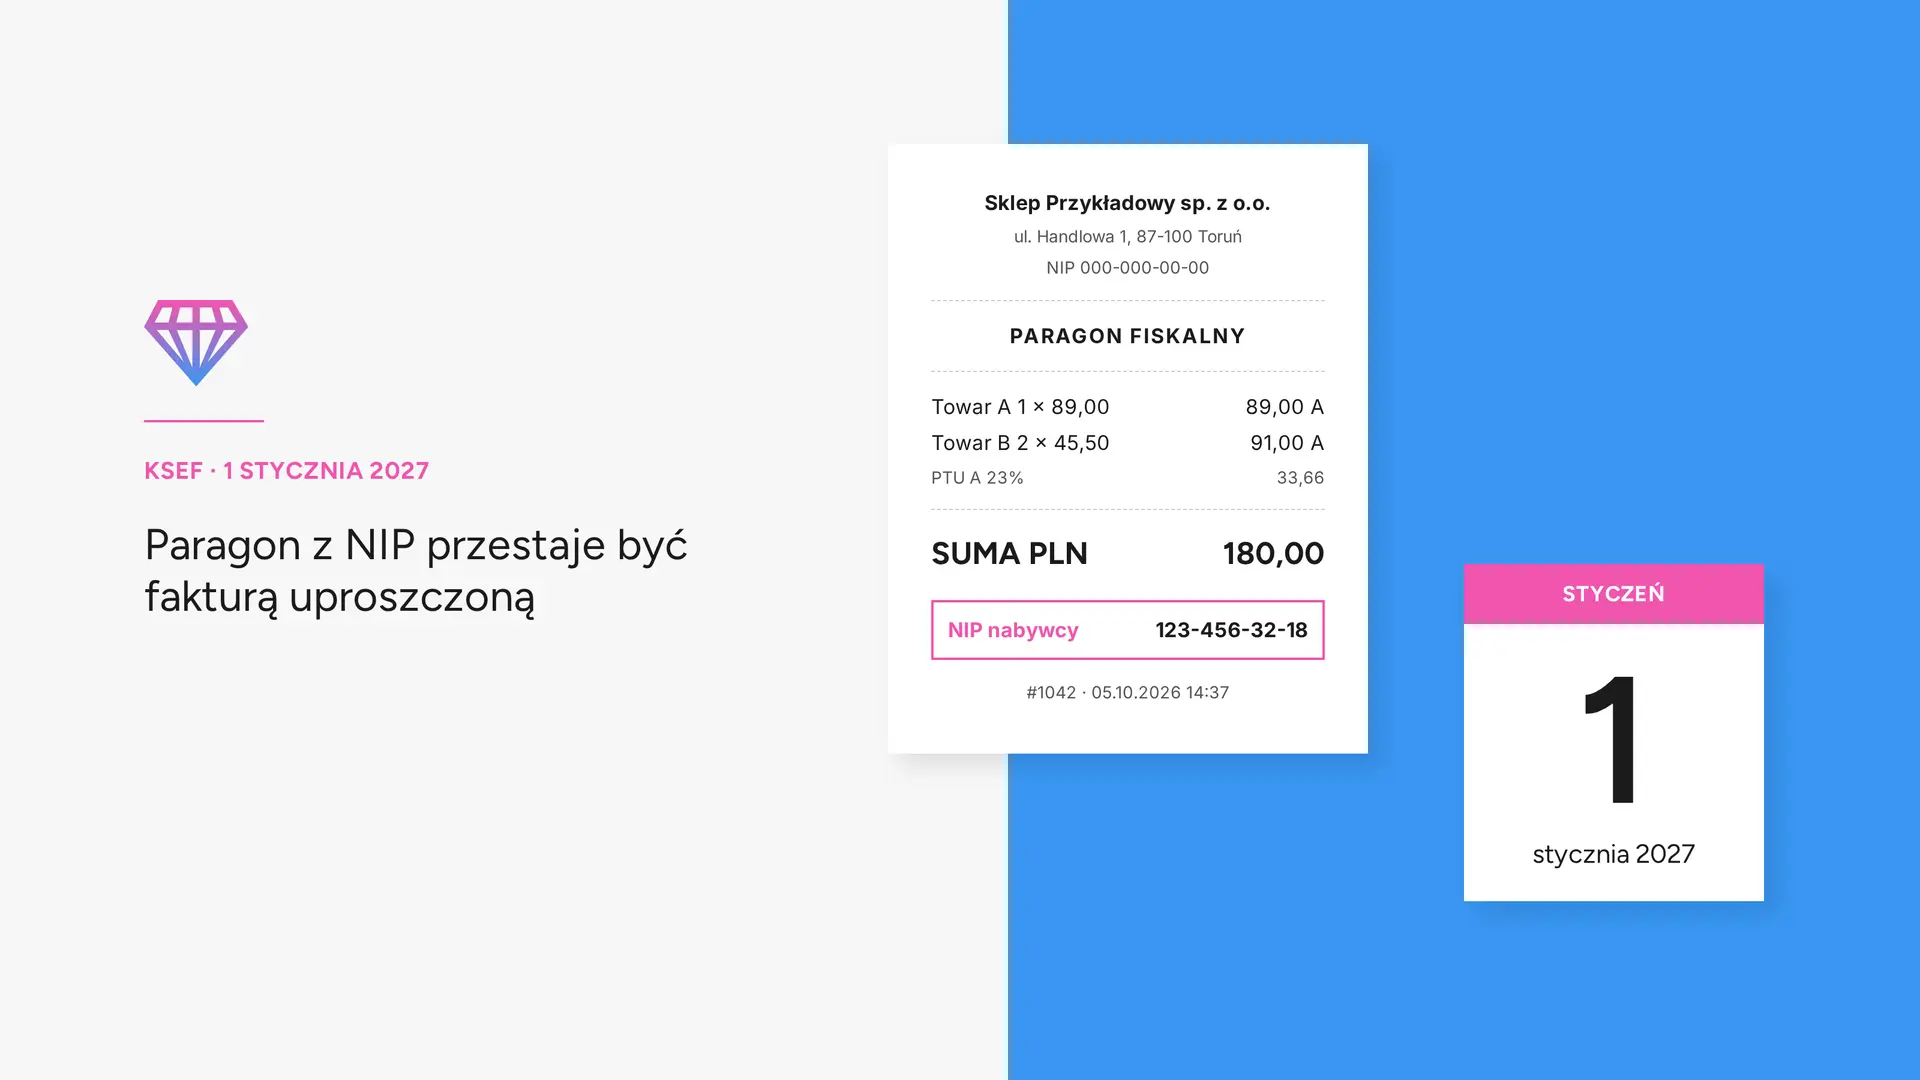
W 2026 r. paragon fiskalny z NIP nabywcy na kwotę nieprzekraczającą 450 zł brutto (lub 100 euro, jeśli należność jest określona w euro) jest fakturą uproszczoną. Przy kwocie powyżej 450 zł paragon z NIP nadal można wystawić, ale sam paragon nie jest już fakturą. Od 1 stycznia 2027 r. paragony z NIP nadal będą mogły być wystawiane, lecz nie będą już uznawane za faktury uproszczone — sprzedaż B2B wymagająca faktury będzie co do zasady dokumentowana w KSeF.
„Poproszę paragon z NIP-em” to jedno z najczęściej słyszanych zdań przy polskiej kasie. Klient płaci, kasjer wpisuje dziesięć cyfr, drukarka drukuje paragon i sprawa załatwiona. Tyle że ta wygoda ma datę ważności: 31 grudnia 2026 roku. Od 1 stycznia 2027 roku paragon z NIP nadal można wydrukować, ale przestaje on być fakturą.
Poniżej wyjaśniamy, jak to działa dziś, gdzie sklepy najczęściej się mylą i co trzeba zmienić przy kasie przed styczniem.
Czym właściwie jest paragon z NIP
To zwykły paragon fiskalny, na którym kasa albo drukarka fiskalna drukuje numer NIP kupującego. Do końca 2026 roku, przy kwocie do 450 zł, ma on status faktury uproszczonej (art. 106e ust. 5 pkt 3 ustawy o VAT). Nie musi zawierać nazwy ani adresu nabywcy — wystarczy NIP.
Dla kupującego to wygoda: jeden dokument, który służy jako faktura. Dla sklepu — szybkość: nie trzeba wystawiać drugiego dokumentu.
Do jakiej kwoty paragon z NIP jest fakturą
Limit 450 zł nie jest limitem wystawienia paragonu z NIP. To limit, do którego paragon z NIP może być uznany za fakturę uproszczoną. Paragon z NIP można wydrukować także na 1200 zł — tylko wtedy nie jest fakturą.
| Kwota paragonu (brutto) | Czym jest paragon z NIP w 2026 | Co robi sprzedawca |
|---|---|---|
| do 450 zł (lub do 100 euro, gdy należność jest w euro) | fakturą uproszczoną | nic więcej — paragon wystarcza |
| powyżej 450 zł | tylko paragonem fiskalnym | przy sprzedaży dla firmy wystawia odrębną fakturę — jest ona wymagana (w KSeF, jeśli sprzedawca jest objęty obowiązkiem KSeF) |
Cztery zasady, o które najczęściej potykają się sklepy:
- Limit liczy się od kwoty brutto, czyli z VAT.
- 100 euro dotyczy sytuacji, gdy należność jest określona w euro. Przy sprzedaży w złotych obowiązuje 450 zł.
- NIP podaje się przed fiskalizacją sprzedaży. Jeżeli paragon został wystawiony bez NIP, nie można później dopisać numeru i przekształcić go w dokument firmowy — a do takiego paragonu nie wolno wystawić faktury dla firmy (art. 106b ust. 5 ustawy o VAT; sankcja: 100% VAT, art. 106b ust. 6). Inaczej traktowane są oczywiste pomyłki w numerze NIP, który już jest na paragonie (np. przestawione cyfry) — te można korygować odpowiednim dokumentem.
- Do paragonu z NIP do 450 zł nie wystawia się drugiej faktury. W 2026 roku paragon już nią jest. Druga faktura to dwa dokumenty do jednej sprzedaży i ryzyko podwójnego VAT.
Powyższe zasady dotyczą typowej krajowej sprzedaży detalicznej. Ustawa przewiduje wyjątki dla niektórych szczególnych rodzajów transakcji (art. 106e ust. 6), np. wewnątrzwspólnotowej dostawy towarów.
Paragon z NIP powyżej 450 zł
Powyżej limitu paragon z NIP jest tylko paragonem fiskalnym. Nie jest fakturą uproszczoną i sam w sobie nie daje standardowego prawa do odliczenia VAT. Przy sprzedaży dla firmy sprzedawca musi wystawić fakturę dotyczącą tej sprzedaży (tzw. fakturę do paragonu) — obowiązek wynika z ustawy (art. 106b ust. 1), a nie z prośby klienta. „Na żądanie” wystawia się faktury np. dla osób prywatnych.
Jeśli sprzedawca jest już objęty obowiązkiem KSeF, faktura trafia do KSeF. Obowiązek wszedł etapami:
- 1 lutego 2026 — firmy ze sprzedażą za 2024 rok powyżej 200 mln zł brutto,
- 1 kwietnia 2026 — większość pozostałych podatników,
- do 31 grudnia 2026 — działają ułatwienia przejściowe: poza KSeF mogą zostać podatnicy, u których sprzedaż dokumentowana fakturami objętymi obowiązkowym KSeF nie przekracza 10 tys. zł brutto miesięcznie, a faktury z kas i paragony z NIP są wyłączone z KSeF.
Sprzedawca musi zachować powiązanie faktury do paragonu z paragonem, z którego powstała — m.in. numer dokumentu i numer unikatowy kasy. W ewidencji VAT (JPK) faktura dostaje oznaczenie FP, żeby sprzedaż nie została policzona dwa razy — raz z raportu kasy, drugi raz z faktury. Krok po kroku opisujemy to w artykule Faktura do paragonu w KSeF.
1 stycznia 2027: koniec okresu przejściowego
KSeF działa od 2026 roku, ale kasy fiskalne miały okres przejściowy. Kończy się on 31 grudnia 2026 roku. Od 1 stycznia 2027 roku:
- Paragon z NIP przestaje być fakturą uproszczoną, bez względu na kwotę. Nadal można go wydrukować, ale jest tylko dokumentem fiskalnym.
- Faktury dla firm co do zasady wystawia się w KSeF — także na 20 zł (dotyczy transakcji objętych obowiązkowym KSeF).
- Kasa fiskalna nie wystawi już faktury. Służy do paragonów.
Faktura uproszczona nie znika. Znika tylko status faktury uproszczonej dla paragonu. Fakturę uproszczoną do 450 zł (100 euro) dla krajowej sprzedaży B2B nadal można wystawić — od 2027 r. w KSeF, w strukturze FA(3), z oznaczeniem UPR. Nie jest to obowiązkowe: małą sprzedaż można też udokumentować zwykłą fakturą. Tak jak dziś, zasadniczo wystarczy na niej NIP nabywcy, bez pełnej nazwy i adresu.
Jeżeli sklep rejestruje sprzedaż dla firmy także na kasie fiskalnej, obsługa przy kasie od 2027 roku wygląda tak:
- Kasjer zbiera NIP przed zamknięciem sprzedaży.
- Drukarka fiskalna drukuje paragon z NIP — dokument fiskalny.
- Sklep wystawia fakturę do tej sprzedaży i przekazuje ją do KSeF; w ewidencji ma ona oznaczenie FP. Może to zrobić automatycznie od razu po sprzedaży, ale KSeF nie zmienia ustawowych terminów wystawiania faktur. Klient dostaje paragon do ręki, a fakturę znajdzie w KSeF.
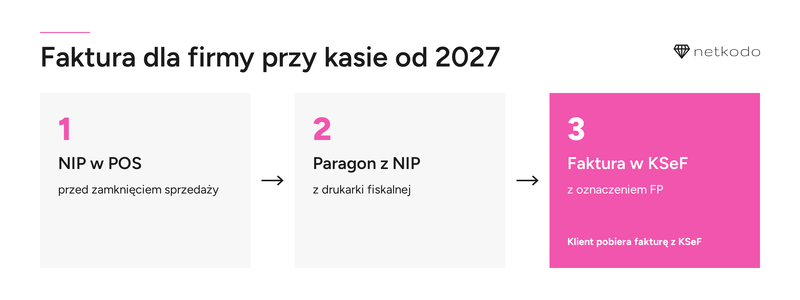
To nie jest jedyna dopuszczalna droga. Obowiązek ewidencji na kasie fiskalnej dotyczy zasadniczo sprzedaży dla osób prywatnych i rolników ryczałtowych — sprzedaż dla firmy nie musi przechodzić przez kasę tylko dlatego, że jest sprzedażą B2B. W praktyce wiele sklepów rejestruje jednak na kasie każdą sprzedaż przy ladzie i wtedy obowiązuje schemat powyżej.
Dla sklepu, który dziś obsługuje firmy wyłącznie paragonami z NIP, to realna zmiana procesu. Wynik? Każda firmowa sprzedaż to od stycznia dodatkowy dokument w KSeF. Jeśli kasjer ma go wystawiać ręcznie na komputerze na zapleczu, kolejka w grudniowym szczycie urośnie szybciej niż paragonów w szufladzie.
Kary za błędy w KSeF mają obowiązywać od 2027 roku. We wrześniu 2026 roku Ministerstwo Finansów zapowiedziało przesunięcie ich na 1 stycznia 2028 roku, ale na dzień 30 września 2026 roku takie przepisy jeszcze nie zostały uchwalone — jest tylko zapowiedź i założenia projektu. Obowiązek wystawiania faktur w KSeF od 2027 roku pozostaje bez zmian.
Listę rzeczy do zrobienia przed styczniem opisujemy w artykule Paragon z NIP a KSeF — co się zmienia 1 stycznia 2027.
Porozmawiajmy o tym, jak Twój sklep ma wystawiać faktury od stycznia
Umów 20 minutNajczęstsze błędy przy paragonie z NIP
- „Paragon z NIP można wystawić tylko do 450 zł”. Nie — można go wydrukować na dowolną kwotę. Do 450 zł (do końca 2026 roku) jest fakturą uproszczoną, powyżej — tylko paragonem.
- Brak NIP na paragonie. Nie da się go dopisać później, a faktury dla firmy do takiego paragonu wystawić nie wolno. Rozwiązanie: kasjer pyta o fakturę przed zamknięciem sprzedaży.
- Druga faktura do paragonu z NIP do 450 zł (w 2026). Paragon już jest fakturą — powstaje duplikat.
- Przekonanie, że od 2027 znikają faktury uproszczone. Znika tylko paragon jako faktura uproszczona. Faktura uproszczona zostaje — w KSeF.
- Czekanie z 2027 do ostatniej chwili. Proces przy kasie lepiej zmienić w listopadzie niż w pierwszym tygodniu stycznia.
Jak to rozwiązujemy w Shopify POS: Netkodo Fiscal Gateway
W Polsce Shopify POS nie wydrukuje paragonu fiskalnego sam z siebie — pisaliśmy o tym w artykule Shopify POS w Polsce – integracja z drukarką fiskalną. Dlatego zbudowaliśmy Netkodo Fiscal Gateway — urządzenie, które łączy iPada z Shopify POS z drukarką fiskalną Posnet, Novitus albo Elzab.
Jeżeli sprzedaż dla firmy w sklepie jest rejestrowana na kasie, od 2027 roku paragon z NIP pozostanie dokumentem fiskalnym, a właściwa faktura dla przedsiębiorcy będzie wystawiana w KSeF. Z Fiscal Gateway ekspedientka robi to w tym samym miejscu, w którym sprzedaje:
- Klient mówi, że chce fakturę. Ekspedientka wpisuje NIP w Shopify POS przed zamknięciem sprzedaży.
- Fiscal Gateway drukuje paragon z NIP.
- Faktura powstaje w zintegrowanym programie do fakturowania (Fakturownia, wFirma albo inFakt), zostaje powiązana ze sprzedażą i — po odpowiedniej konfiguracji integracji KSeF — jest przekazywana do KSeF.
Bez przepisywania danych do drugiego systemu i bez chodzenia do komputera na zapleczu.
Zobacz, jak działa Fiscal Gateway →
2026 kontra 2027 w jednej tabeli
| Sytuacja | Do 31.12.2026 | Od 1.01.2027 |
|---|---|---|
| Firma kupuje za 100 zł | paragon z NIP = faktura uproszczona, poza KSeF | paragon z NIP (dokument fiskalny) + faktura w KSeF |
| Firma kupuje za 800 zł | paragon z NIP + faktura do paragonu (w KSeF, jeśli sprzedawca jest objęty) | paragon z NIP (dokument fiskalny) + faktura w KSeF |
| Faktura uproszczona do 450 zł (B2B) | może nią być paragon z NIP | w KSeF (oznaczenie UPR) |
| Faktura wystawiona na kasie fiskalnej | dozwolona, poza KSeF | niedozwolona |
| Osoba prywatna prosi o fakturę | faktura papierowa, PDF albo w KSeF (dobrowolnie) | bez zmian |
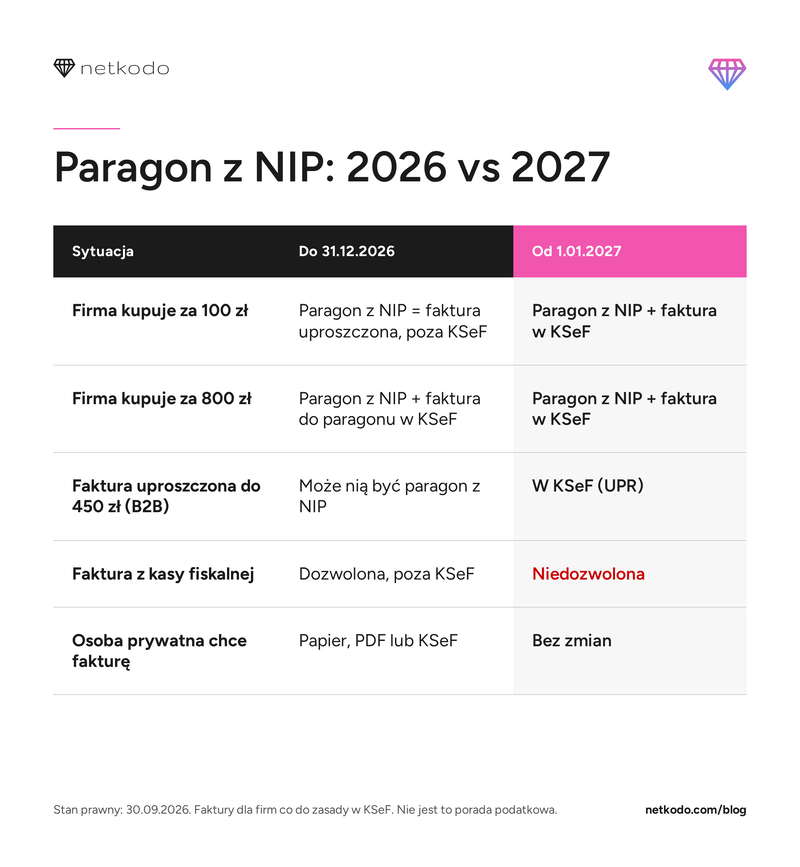
Grafika do pobrania i udostępnienia.
FAQ
Do jakiej kwoty można wystawić paragon z NIP?
Paragon z NIP można wydrukować na dowolną kwotę. Do 31 grudnia 2026 roku fakturą uproszczoną jest jednak tylko do 450 zł brutto (albo 100 euro, gdy należność jest w euro). Powyżej tej kwoty przy sprzedaży dla firmy wymagana jest odrębna faktura.
Czy dokładnie 450 zł może być na paragonie z NIP?
Tak. Limit to kwota nieprzekraczająca 450 zł brutto, więc paragon z NIP na 450,00 zł jest w 2026 roku fakturą uproszczoną. Przy 450,01 zł już nie.
Czy można wystawić paragon z NIP powyżej 450 zł?
Tak. Paragon z NIP można wystawić na każdą kwotę, np. 1200 zł. Powyżej 450 zł jest on jednak tylko paragonem fiskalnym, a nie fakturą.
Czy do paragonu z NIP powyżej 450 zł można wystawić fakturę?
Tak — przy sprzedaży dla firmy faktura jest wymagana, niezależnie od tego, czy klient o nią poprosi. To faktura do paragonu: sprzedawca zachowuje jej powiązanie z paragonem (numer dokumentu i numer unikatowy kasy), a w ewidencji VAT ma ona oznaczenie FP. Jeśli sprzedawca jest objęty obowiązkiem KSeF, wystawia ją w KSeF. Warunek: NIP nabywcy musi być na paragonie.
Czy paragon z NIP powyżej 450 zł można rozliczyć firmowo?
Paragon z NIP powyżej 450 zł nie jest fakturą uproszczoną i sam w sobie nie jest fakturą uprawniającą do standardowego odliczenia VAT. Przy typowym zakupie firmowym trzeba uzyskać prawidłową fakturę. Zaliczenie wydatku do kosztów podatkowych to odrębna kwestia od odliczenia VAT i zależy od zasad dokumentowania kosztów właściwych dla danego podatnika.
Czy można dopisać NIP do paragonu po zakupie?
Nie. Jeżeli paragon wystawiono bez NIP, nie można później dopisać numeru i zamienić go w dokument firmowy.
Czy można poprawić błędny NIP na paragonie?
Jeżeli NIP jest na paragonie, ale z oczywistą pomyłką (np. brakuje cyfry albo cyfry są przestawione), Ministerstwo Finansów dopuszcza jego korektę odpowiednim dokumentem. Nie da się natomiast wpisać zupełnie innego NIP ani zamienić zakupu prywatnego w firmowy. Sposób korekty warto ustalić z księgową.
Czy paragon z NIP trafia do KSeF?
Paragon nie trafia do KSeF. Do 31 grudnia 2026 roku paragon z NIP do 450 zł jest fakturą uproszczoną poza KSeF. Od 1 stycznia 2027 roku fakturę dla firmy co do zasady wystawia się w KSeF.
Czy w 2027 roku nadal będzie można wystawiać paragony z NIP?
Tak. Kasa nadal wydrukuje paragon z NIP, ale nie będzie on fakturą. Faktura — także uproszczona, z oznaczeniem UPR — będzie wystawiana w KSeF.
Czy osoba prywatna może dostać fakturę do paragonu?
Tak, na żądanie. Faktura dla osoby prywatnej nie musi trafiać do KSeF — może być papierowa albo w PDF.
Artykuł ma charakter informacyjny i nie jest poradą podatkową. Stan prawny na 30 września 2026 roku. Podstawa: ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. z 2026 r. poz. 1263), art. 106b, 106e, 106h, 145n, oraz materiały MF o KSeF (ksef.podatki.gov.pl). W konkretnej sytuacji skonsultuj się z księgową lub doradcą podatkowym.
Masz pytania?
Pomagamy polskim sklepom sprzedawać na Shopify i Shopify POS zgodnie z polskimi przepisami — od drukarki fiskalnej po KSeF.


