Krótka odpowiedź
Faktura do paragonu to faktura dotycząca sprzedaży, która została już zarejestrowana na kasie fiskalnej. Dla firmy można ją wystawić tylko wtedy, gdy na paragonie jest NIP nabywcy. Sprzedawca musi zachować powiązanie faktury z paragonem — w dokumentacji pozostawia numer paragonu i numer unikatowy kasy wraz z danymi identyfikującymi fakturę albo papierowy paragon. Fakturę do sprzedaży z kasy ujmuje się w ewidencji z oznaczeniem FP. Faktura dla firmy trafia do KSeF (od 2027 r. co do zasady zawsze), faktura dla osoby prywatnej — dobrowolnie.
Klient płaci przy kasie, dostaje paragon, a po chwili — albo po dwóch tygodniach — wraca po fakturę. Każdy sklep zna ten scenariusz. Z KSeF zmienia się miejsce, w którym ta faktura powstaje, i kilka szczegółów, o które łatwo się potknąć. Poniżej opisujemy cały proces.
Czym jest paragon z NIP i kiedy sam wystarcza jako faktura, wyjaśniamy w artykule Paragon z NIP do jakiej kwoty w 2026?.
Kiedy wystawia się fakturę do paragonu
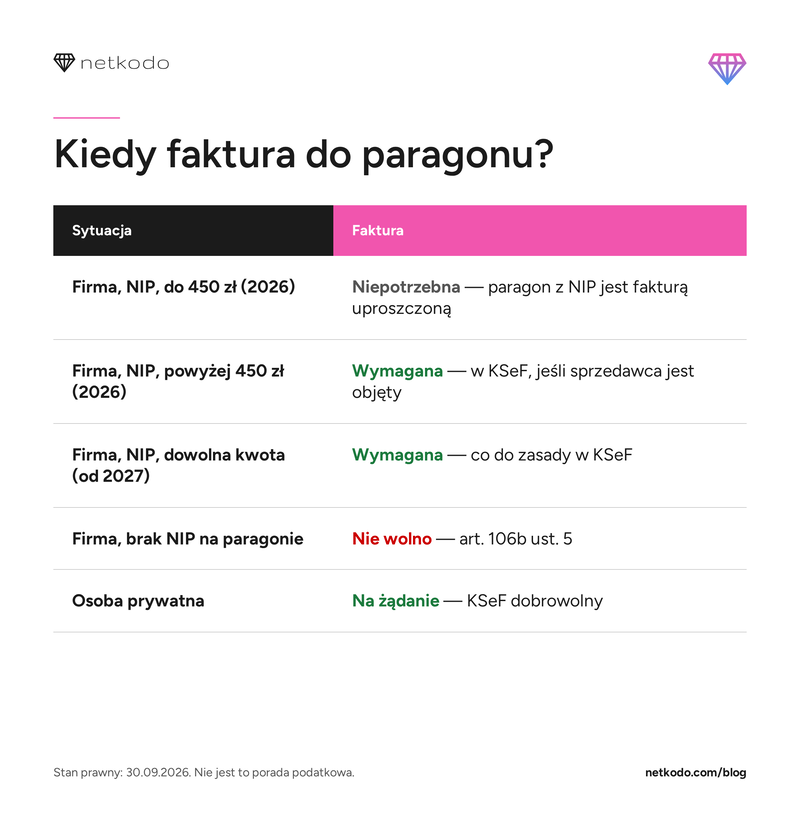
| Sytuacja | Faktura do paragonu | Uwagi |
|---|---|---|
| Firma, NIP na paragonie, kwota do 450 zł (2026) | nie jest potrzebna | paragon z NIP już jest fakturą uproszczoną — druga faktura to duplikat |
| Firma, NIP na paragonie, kwota powyżej 450 zł (2026) | tak — faktura jest wymagana | paragon nie jest fakturą uproszczoną; jeśli sprzedaż najpierw zarejestrowano na kasie, wystawia się fakturę dotyczącą tej sprzedaży (w KSeF, jeśli sprzedawca jest objęty obowiązkiem) |
| Firma, NIP na paragonie, dowolna kwota (od 2027) | tak — faktura jest wymagana | paragon z NIP nie jest już fakturą; fakturę wystawia się co do zasady w KSeF |
| Firma, brak NIP na paragonie | nie | zakaz z art. 106b ust. 5 ustawy o VAT |
| Osoba prywatna | tak, na żądanie | KSeF dobrowolny; wystarczy imię, nazwisko i adres |
Przy sprzedaży dla firmy obowiązek wystawienia faktury wynika bezpośrednio z ustawy (art. 106b ust. 1) — nie zależy od tego, czy klient o nią poprosi. Faktura „na żądanie” dotyczy sytuacji, w których sprzedawca nie miał pierwotnego obowiązku jej wystawienia, przede wszystkim sprzedaży dla konsumentów.
Terminy
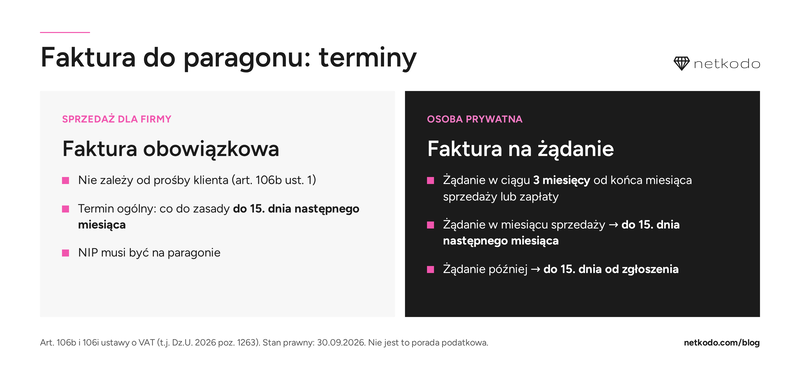
Sprzedaż dla firmy. Jeżeli sprzedaż jest dokonywana na rzecz przedsiębiorcy i istnieje obowiązek wystawienia faktury, stosuje się ogólne terminy fakturowania — co do zasady fakturę wystawia się nie później niż 15. dnia miesiąca następującego po miesiącu sprzedaży.
Faktura na żądanie, np. dla konsumenta. Nabywca może zgłosić żądanie jej wystawienia w ciągu 3 miesięcy, licząc od końca miesiąca, w którym dostarczono towar, wykonano usługę albo otrzymano zapłatę. Jeżeli żądanie zostanie zgłoszone jeszcze w miesiącu sprzedaży, fakturę wystawia się zgodnie z ogólnym terminem. Jeżeli później — nie później niż 15. dnia od zgłoszenia żądania (art. 106i).
Przykład dla konsumenta: zakup 10 października, prośba o fakturę 28 października → faktura najpóźniej 15 listopada. Prośba 5 grudnia → faktura najpóźniej 20 grudnia.
Jakie dane musi mieć faktura i co trzeba zachować w dokumentacji
Oprócz zwykłych elementów faktury:
- Powiązanie z paragonem w dokumentacji. Sprzedawca zachowuje numer dokumentu i numer unikatowy kasy wraz z danymi identyfikującymi fakturę albo papierowy paragon (art. 106h ust. 1). Nie ma ogólnego wymogu, żeby te numery były na samej fakturze.
- Oznaczenie FP. Fakturę dotyczącą sprzedaży wcześniej zarejestrowanej na kasie ujmuje się w JPK_VAT jako FP. Struktura FA(3) również przewiduje znacznik FP. Taka faktura ma charakter ewidencyjny: nie zwiększa wartości sprzedaży ani VAT należnego, bo sprzedaż jest już w raporcie z kasy (art. 109 ust. 3d).
- Dane nabywcy:
- firma: NIP oraz — przy standardowej fakturze — nazwa i adres. W przypadku faktury uproszczonej UPR zakres danych nabywcy może być mniejszy,
- osoba prywatna: imię i nazwisko oraz adres. NIP ani PESEL nie są potrzebne.
- Dane dotyczące tej samej sprzedaży. Faktura musi dokumentować sprzedaż zaewidencjonowaną na paragonie — te same towary, stawki VAT i kwoty.
Krok po kroku: faktura do paragonu w KSeF
- Sprawdź paragon i status nabywcy. Jeżeli faktura ma być wystawiona firmie, sprawdź, czy paragon zawiera NIP nabywcy. Jeżeli jest to faktura wystawiana na żądanie konsumenta, sprawdź również, czy żądanie zostało zgłoszone w ustawowym terminie 3 miesięcy.
- Sprawdź kwotę (w 2026 r.). Jeśli paragon z NIP jest na kwotę do 450 zł, już jest fakturą uproszczoną — nie wystawiaj drugiej.
- Wystaw fakturę w programie połączonym z KSeF. W większości programów jest osobna opcja „faktura do paragonu”. Przykładowo w Fakturowni fakturę tworzy się na podstawie paragonu zapisanego w systemie, więc dane sprzedaży przenoszą się automatycznie.
- Zapewnij powiązanie z paragonem. W dokumentacji zachowaj numer dokumentu i numer unikatowy kasy wraz z danymi identyfikującymi fakturę albo papierowy paragon.
- Wyślij do KSeF. Faktura dostaje numer KSeF. Firma odbiera ją w KSeF — sama albo przez swój program księgowy.
- Osoba prywatna: możesz wysłać fakturę do KSeF dobrowolnie albo wystawić ją poza KSeF i przekazać jako PDF lub wydruk.
- Ewidencja: księgowa ujmuje fakturę w JPK z oznaczeniem FP.
W bezpłatnej Aplikacji Podatnika KSeF można wystawić fakturę do paragonu ręcznie — jest tam pole „FP – Faktura, o której mowa w art. 109 ust. 3d ustawy”. Samo zaznaczenie FP nie zwalnia jednak sprzedawcy z zachowania powiązania faktury z paragonem w dokumentacji. Aplikacja nie obsługuje też faktur uproszczonych (UPR), a przy kilku fakturach dziennie ręczne przepisywanie szybko staje się problemem.
Co zmienia się od 1 stycznia 2027 roku
- Paragon z NIP nie zastępuje faktury — również przy kwotach do 450 zł. Jeżeli sprzedaż jest dokonywana na rzecz przedsiębiorcy i podlega obowiązkowi fakturowania, właściwa faktura jest co do zasady wystawiana w KSeF.
- Faktur nie wystawia się już na kasie fiskalnej.
- Faktur do sprzedaży z kasy będzie więcej — w sklepach z dużą liczbą klientów firmowych to może być kilkadziesiąt dokumentów dziennie. Ręczne wystawianie przestaje mieć sens.
Pełną listę zmian i checklistę dla sklepu opisujemy w artykule Paragon z NIP a KSeF od 2027.
Porozmawiajmy o tym, jak Twój sklep ma wystawiać faktury od stycznia
Umów 20 minutNajczęstsze błędy przy fakturze do paragonu
- Faktura dla firmy do paragonu bez NIP. Za wystawienie podatnikowi faktury z naruszeniem tej zasady organ może ustalić dodatkowe zobowiązanie podatkowe w wysokości odpowiadającej 100% VAT wykazanego na fakturze (art. 106b ust. 6). NIP musi być na paragonie od początku.
- Druga faktura do paragonu z NIP do 450 zł (w 2026 r.). Paragon już jest fakturą — powstaje duplikat i ryzyko podwójnego VAT.
- Brak oznaczenia FP w JPK. Może spowodować ponowne uwzględnienie wartości sprzedaży i VAT należnego, mimo że transakcja została już rozliczona w raporcie z kasy.
- Brak powiązania z paragonem w dokumentacji. Bez numeru dokumentu i numeru unikatowego kasy (albo papierowego paragonu) faktury nie da się powiązać ze sprzedażą na kasie.
- Pozycje inne niż na paragonie. Faktura musi dokumentować tę samą sprzedaż.
- Traktowanie faktury dla firmy jak faktury „na żądanie”. Przy sprzedaży B2B faktura jest obowiązkowa w ogólnym terminie, niezależnie od tego, czy klient o nią poprosi.
Brak NIP na paragonie należy odróżnić od oczywistej pomyłki w numerze NIP już umieszczonym na paragonie, którą w określonych przypadkach można skorygować. Ustawa przewiduje też szczególne zasady sankcji m.in. wobec osób fizycznych ponoszących za ten sam czyn odpowiedzialność karną skarbową oraz dla usług taksówkowych.
Jak to wygląda w Shopify POS z Netkodo Fiscal Gateway
W Shopify POS z Netkodo Fiscal Gateway fakturę dla firmy obsługuje ekspedientka na iPadzie, w trakcie sprzedaży:
- Klient mówi, że kupuje dla firmy. Ekspedientka wpisuje NIP w Shopify POS przed zamknięciem sprzedaży.
- Fiscal Gateway drukuje paragon z NIP na drukarce Posnet, Novitus albo Elzab.
- Faktura powstaje w zintegrowanym programie do fakturowania (Fakturownia, wFirma albo inFakt), zostaje powiązana ze sprzedażą i — po odpowiedniej konfiguracji integracji KSeF — jest przekazywana do KSeF.
Fiscal Gateway zapisuje przy zamówieniu w Shopify numer dokumentu lub paragonu (zależnie od protokołu drukarki) oraz numer unikatowy drukarki. Zapis numeru może się nie udać w przypadku błędu komunikacji z urządzeniem.
Zobacz, jak działa Fiscal Gateway →
FAQ
Czy do każdego paragonu można wystawić fakturę?
Dla osoby prywatnej — tak, na jej żądanie w ustawowym terminie. Dla firmy — tylko jeśli na paragonie jest NIP nabywcy.
Czy faktura do paragonu dla firmy jest obowiązkowa?
Tak. Przy sprzedaży dla przedsiębiorcy obowiązek wystawienia faktury wynika z ustawy, a nie z żądania klienta. W 2026 r. wyjątkiem jest paragon z NIP do 450 zł, który sam jest fakturą uproszczoną.
Czy faktura do paragonu musi być w KSeF?
Dla firmy — tak, jeśli sprzedawca jest objęty obowiązkiem KSeF (od 2027 r. co do zasady zawsze). Dla osoby prywatnej — nie, KSeF jest dobrowolny.
Ile jest czasu na wystawienie faktury do paragonu?
To zależy od nabywcy. Przy sprzedaży B2B, dla której faktura jest obowiązkowa, stosuje się ogólne terminy wystawiania faktur — zasadniczo do 15. dnia następnego miesiąca. W przypadku faktury wystawianej na żądanie, np. konsumentowi, żądanie trzeba zgłosić w ciągu 3 miesięcy od końca miesiąca sprzedaży lub otrzymania zapłaty. Jeżeli zostanie zgłoszone później niż w miesiącu sprzedaży, sprzedawca ma do 15 dni od zgłoszenia na wystawienie dokumentu.
Co to jest faktura FP?
To faktura dotycząca sprzedaży zarejestrowanej wcześniej na kasie, ujmowana w JPK_VAT z oznaczeniem FP. Nie zwiększa wartości sprzedaży ani VAT należnego, bo sprzedaż jest już w raporcie z kasy. Struktura FA(3) w KSeF również ma znacznik FP.
Czy można wystawić fakturę do paragonu bez NIP?
Dla osoby prywatnej — tak. Dla firmy — nie. Za wystawienie podatnikowi faktury do paragonu bez NIP organ może ustalić dodatkowe zobowiązanie w wysokości 100% VAT z faktury.
Czy faktura imienna do paragonu dla osoby prywatnej wymaga PESEL?
Nie. Wystarczy imię, nazwisko i adres.
Czy do paragonu z NIP do 450 zł wystawia się fakturę?
W 2026 r. nie — taki paragon już jest fakturą uproszczoną. Od 2027 r. tak, bo paragon z NIP przestaje być fakturą.
Czy numer paragonu musi być na fakturze?
Nie ma ogólnego wymogu, aby numer paragonu i numer unikatowy kasy były umieszczone na samej fakturze. Sprzedawca musi jednak zachować powiązanie faktury z paragonem w swojej dokumentacji — poprzez numer dokumentu i numer unikatowy kasy wraz z danymi identyfikującymi fakturę albo poprzez zachowanie papierowego paragonu.
Artykuł ma charakter informacyjny i nie jest poradą podatkową. Stan prawny na 30 września 2026 roku. Podstawa: ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (t.j. Dz.U. z 2026 r. poz. 1263), art. 106b, 106h, 106i, 109 ust. 3d, 145n; materiały MF o KSeF. W konkretnej sytuacji skonsultuj się z księgową lub doradcą podatkowym.
Masz pytania?
Pomagamy polskim sklepom sprzedawać na Shopify i Shopify POS zgodnie z polskimi przepisami — od drukarki fiskalnej po KSeF.


